
Vergoedt de verzekering lekkage aan het balkon?
Bij lekkage via een balkon is meestal niet de hele reparatie verzekerd: gevolgschade aan muren, plafonds of spullen maakt vaak meer kans op vergoeding dan het herstellen van het balkon zelf. Kijk eerst naar drie dingen: waar komt het water vandaan, wie moet dat deel onderhouden en gaat het om schade aan het gebouw of aan losse spullen. Vooral bij appartementen kan de VvE een grote rol spelen, terwijl je bij een huurwoning sneller bij de verhuurder uitkomt.
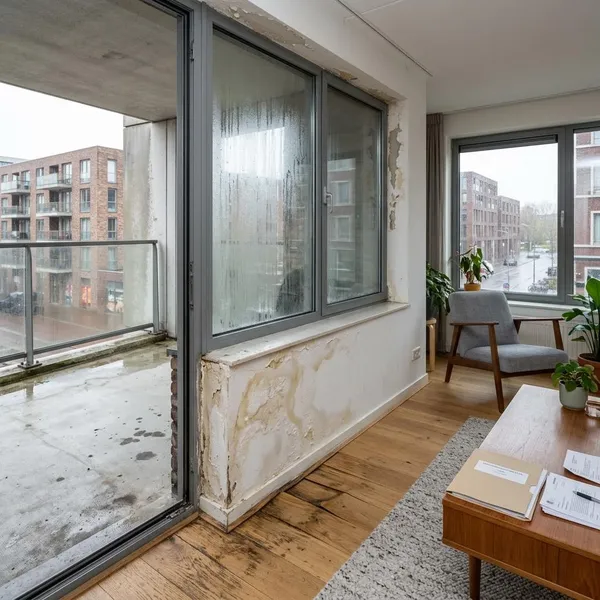
Wat vergoedt de verzekering bij balkonlekkage?
Verzekeraars maken vaak onderscheid tussen de oorzaak van de lekkage en de schade die daardoor ontstaat. Een nat plafond kan dus wel onder de dekking vallen, terwijl het vernieuwen van een versleten balkoncoating voor eigen rekening blijft.
Waterschade aan muren en plafonds
Vochtplekken, loslatend stucwerk en waterschade aan plafonds worden vaak behandeld als schade aan het gebouw. Dat kan onder de opstalverzekering vallen, vooral als de lekkage plots is ontstaan en niet al maanden zichtbaar was.
Bij een appartement is het belangrijk om te weten of het water via een privébalkon, een bovenbalkon of een gemeenschappelijke constructie komt. Een plafondschade bij de onderburen kan daardoor ineens een VvE-dossier worden in plaats van alleen een claim tussen twee bewoners.
Schade aan vloeren en vaste delen
Vaste onderdelen, zoals verlijmde vloeren, plinten, ingebouwde kasten of vast stucwerk, worden meestal anders beoordeeld dan losse inrichting. Maak daarom foto's waarop duidelijk te zien is of iets vast aan de woning zit.
- Vast onderdeel: vaak opstal of VvE-opstal.
- Los gelegd: vaker inboedel.
- Twijfelgeval: vraag de verzekeraar vooraf hoe zij het onderdeel zien.
Schade aan meubels en spullen
Een natte bank, beschadigd tapijt, gordijnen of elektronica valt meestal onder de inboedelverzekering. Bewaar beschadigde spullen nog even als dat kan; weggooien vóór beoordeling kan discussie geven.
Een klein voorbeeld: ligt er een los vloerkleed onder een vochtplek, dan is dat meestal inboedel. Trekt het water in een verlijmde houten vloer, dan wordt het al snel een opstalvraag.
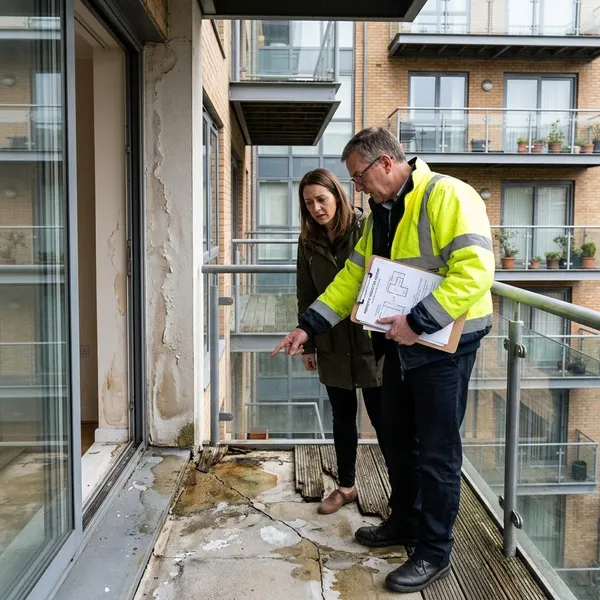
Wie is verantwoordelijk voor een lekkend balkon?
De verantwoordelijke partij is niet automatisch degene bij wie de schade zichtbaar is. Het gaat vooral om eigendom, onderhoudsplicht en oorzaak. Dat verschil is belangrijk, omdat de verzekeraar vaak eerst wil weten wie het lekkende deel had moeten onderhouden.
De eigenaar bij een eigen woning
Bij een eigen woning moet de eigenaar het balkon normaal gesproken zelf onderhouden. Lekkage door verouderde kit, scheuren, slechte afwatering of versleten afwerking wordt daardoor niet snel gezien als een verzekerde reparatie.
Gevolgschade kan soms nog wel gedekt zijn. Laat dus niet alleen een aannemer naar de reparatie kijken, maar leg ook vast welke schade binnen is ontstaan en wanneer je die hebt ontdekt.
De VvE bij gemeenschappelijke delen
Bij appartementen draait veel om de splitsingsakte. Daarin kan staan dat de draagconstructie, waterdichte laag of afvoer gemeenschappelijk is, terwijl de afwerking of tegels bij de individuele eigenaar horen.
- Water komt via de constructie: VvE snel inschakelen.
- Schade door eigen aangebrachte vloer of tegels: mogelijk verantwoordelijkheid eigenaar.
- Meerdere woningen getroffen: laat de VvE één dossier openen.
De verhuurder bij bouwkundige gebreken
Huur je de woning en komt de lekkage door een bouwkundig probleem, dan ligt herstel meestal bij de verhuurder. Meld het gebrek schriftelijk en voeg foto's toe, zodat duidelijk is wanneer je aan de bel hebt getrokken.
Wacht niet tot de volgende regenbui alles erger maakt. Als je schade niet tijdig meldt, kan later discussie ontstaan over het deel dat voorkomen had kunnen worden.
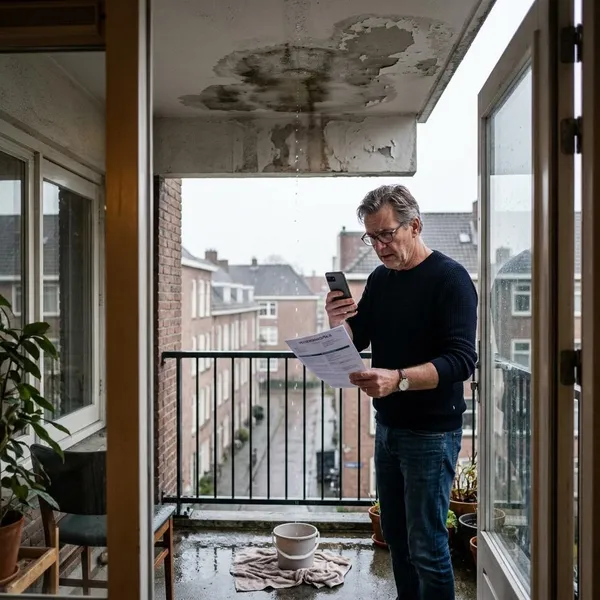
Wat doe je direct bij balkonlekkage?
De eerste uren zijn vooral praktisch: schade beperken, bewijs vastleggen en de juiste partij informeren. Begin niet meteen met definitief herstel als de oorzaak nog onduidelijk is, tenzij uitstel de schade groter maakt.
Beperk verdere waterschade
Zet spullen weg, vang water op en maak de ruimte veilig. Schakel stroom uit als water in de buurt van stopcontacten, lampen of apparatuur komt.
- Stop of beperk de instroom van water.
- Verplaats meubels en losse spullen.
- Droog wat veilig te drogen is.
- Dek tijdelijk af als dat verantwoord kan.
- Bel hulp bij aanhoudende lekkage.
Maak foto's van de schade
Fotografeer eerst de situatie zoals je die aantreft: overzicht van de kamer, close-ups van vochtplekken en beschadigde spullen. Maak ook een foto na je noodmaatregelen, zodat zichtbaar is dat je verdere schade hebt geprobeerd te voorkomen.
Leg de mogelijke oorzaak vast
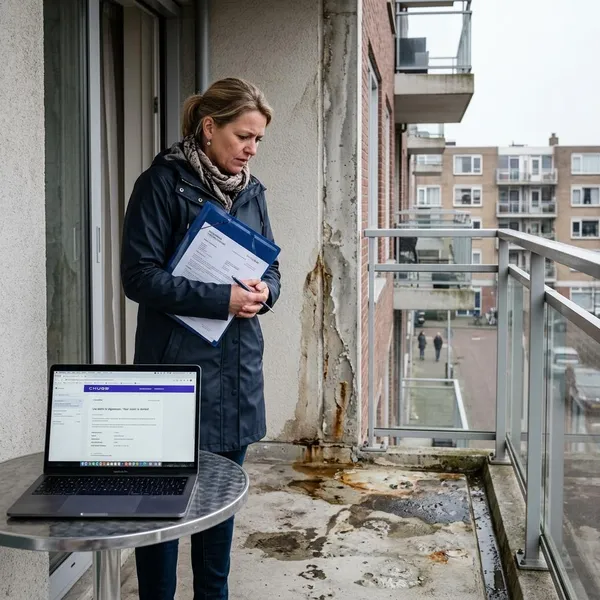
Noteer wat je ziet op of rond het balkon: scheuren, stilstaand water, een verstopte afvoer, losse tegels, kapotte kit of water dat vanaf een bovenliggend balkon komt. Schrijf er ook bij of de lekkage ontstond na hevige regen, schoonmaakwerk, sneeuw of langere natte periodes.
Bij terugkerende lekkage is een lekdetectierapport vaak sterker dan losse vermoedens. Vooral bij een VvE of discussie met een buur voorkomt dat veel heen-en-weer.
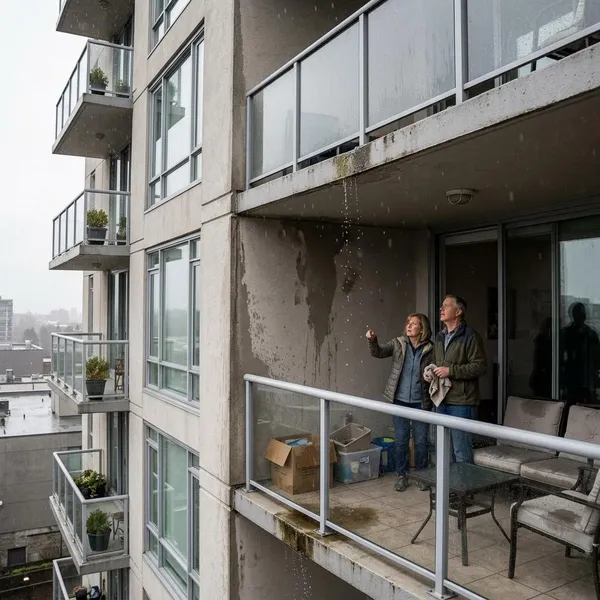
Wat als de lekkage van een ander balkon komt?
Komt het water vermoedelijk van boven of van een naastgelegen balkon, dan hoef je niet te wachten tot de ander alles heeft uitgezocht. Meld je eigen schade alvast en leg de herkomst zo goed mogelijk vast.
Meld de schade bij je verzekeraar
Je eigen verzekeraar kan aangeven of jouw schade voorlopig onder je polis valt en of zij de schade later proberen te verhalen. Dat is vaak sneller dan zelf maanden achter een buur, verhuurder of VvE aangaan.
Informeer de buur of eigenaar
Laat de buur of eigenaar schriftelijk weten wat je ziet en vraag om medewerking bij onderzoek. Voeg foto's toe, maar houd je toon neutraal zolang de oorzaak nog niet vaststaat.
Handig is een korte mail met datum, schadeplek en verzoek om samen de bron te laten controleren. Zo blijft het praktisch en voorkom je dat het gesprek meteen juridisch wordt.
Schakel de VvE in bij gedeelde delen
Bij een appartementencomplex moet de VvE snel betrokken worden als de balkonconstructie, afvoer of waterdichte laag mogelijk gemeenschappelijk is. De VvE kan een expert sturen en beoordelen of de gezamenlijke opstalverzekering moet worden aangesproken.
- Stuur foto's naar de beheerder.
- Vraag om controle van de splitsingsakte.
- Laat één partij de oorzaak onderzoeken als meerdere woningen schade hebben.
Leg aansprakelijkheid duidelijk vast
Als later blijkt dat een ander verantwoordelijk is, zorg dan voor schriftelijke bevestiging of een rapport waarin oorzaak en betrokken deel staan. Zonder die vastlegging blijft een verzekeraar vaak vragen stellen.
Bewaar ook offertes, facturen, berichten en afspraken over toegang tot het balkon. Juist kleine bewijsstukken maken het verschil als de schade op iemand anders moet worden verhaald.
Wat als de verzekeraar niet uitkeert?
Een afwijzing betekent niet altijd dat je niets meer kunt doen. Soms ontbreekt bewijs, soms is de oorzaak verkeerd begrepen en soms beroept de verzekeraar zich op onderhoud of slijtage.
Vraag om een duidelijke afwijzing
Vraag om een schriftelijke afwijzing met verwijzing naar de polisvoorwaarden. Laat de verzekeraar ook aangeven welke informatie ontbreekt als de schade volgens hen niet goed te beoordelen is.
Controleer de polisvoorwaarden
Lees vooral de bepalingen over waterschade, onderhoud, uitsluitingen, lekdetectie en eigen risico. Let op het verschil tussen schade herstellen en de oorzaak repareren; precies daar gaat het vaak mis.
- Gevolgschade: vochtplekken, stucwerk, vloer of spullen.
- Oorzaakherstel: balkoncoating, afvoer, kitnaden of constructie.
- Opsporingskosten: soms apart geregeld.
Lever extra bewijs aan
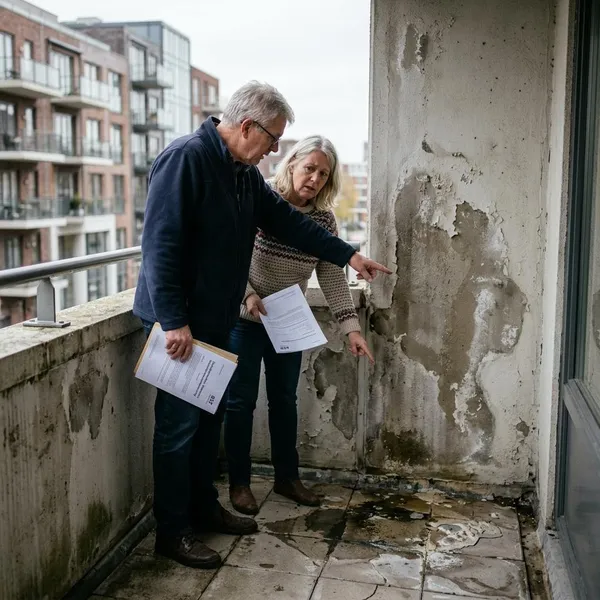
Extra bewijs helpt vooral als de oorzaak onduidelijk is of als de verzekeraar onderhoud als reden noemt. Denk aan foto's van eerdere droge plekken, een lekdetectierapport, onderhoudsgegevens of een verklaring van een vakman.
Bij een appartement kan ook een verklaring van de VvE of beheerder belangrijk zijn. Daarmee wordt duidelijk of het lekkende deel privé of gemeenschappelijk is.
Conclusie
Bij balkonlekkage win je vooral tijd door meteen het juiste onderscheid te maken: gevolgschade melden, oorzaak vastleggen en uitzoeken wie het balkon of de constructie moet onderhouden. Laat definitief herstel niet starten voordat je foto's, meldingen en eventueel lekdetectie hebt geregeld, zeker niet bij een appartement of schade aan onderburen. De beste aanpak is praktisch en snel: schade beperken, bewijs bewaren en daarna pas de discussie voeren over dekking en verantwoordelijkheid.


